불법채권추심 유형 정리 「이런 연락과 방문은 불법입니다」
채권추심, 어디까지 합법이고 어디부터 불법일까요?

빚을 갚으라고 요구하는 것 자체는 채권자의 정당한 권리입니다.
문제는 "어떤 방식으로" 독촉하는가입니다.
같은 독촉이라도 시간, 횟수, 장소, 표현 방식에 따라 「채권의 공정한 추심에 관한 법률」 위반이 될 수 있습니다.
많은 분들이 "빚을 진 내가 무슨 할 말이 있겠냐"며 부당한 연락도 그냥 참고 넘기시는데, 불법추심은 채무 존재 여부와 별개로 그 자체로 형사처벌 대상이 됩니다.
필독
아래 유형에 해당하는 연락이나 방문을 받고 계시다면, 빚을 갚아야 하는 것과는 별개로 지금 당하고 있는 방식 자체가 불법일 수 있습니다. 참지 마시고 기록부터 남겨두세요.
1. 폭행·협박·감금 등 강압적 추심
가장 무겁게 처벌되는 유형입니다.
직접적인 폭력이 아니어도, "이렇게 되면 어떻게 되는지 알지?" 같은 말로 해악을 암시하는 것도 협박에 해당할 수 있습니다.
대표 사례
- 채무자나 가족을 폭행하거나 폭행하겠다고 협박
- 사무실이나 집에 억지로 눌러앉아 못 나가게 하는 행위
- 해악을 암시하며 겁을 주는 말
- 위계·위력을 동원해 강제로 응하게 하는 행위
| 행위 | 처벌 |
|---|---|
| 폭행·협박·체포·감금·위계·위력 | 5년 이하 징역 또는 5천만 원 이하 벌금 (채권추심법 제9조·제15조 제1항) |
2. 시간과 횟수를 어기는 추심
합법적인 연락도 시간과 빈도를 넘으면 불법이 됩니다.
2-1. 야간 시간대 연락·방문
정당한 사유 없이 오후 9시부터 다음 날 오전 8시 사이에 전화, 문자, 방문으로 연락하는 것은 원칙적으로 금지됩니다.
2-2. 반복적인 연락
정당한 사유 없이 하루에도 여러 차례 반복해서 전화하거나 찾아오는 행위도 마찬가지로 제한됩니다.
금융감독원 지침상으로는 하루 2회를 초과하는 연락·방문은 정당한 사유 없이 이뤄질 경우 문제 삼을 수 있는 기준으로 봅니다.
2-3. 금융회사 채권은 "7일 7회" 총량 제한
2024년 10월부터 시행된 개인채무자보호법에 따라, 금융회사가 보유한 개인금융채권은 전화·문자·방문을 모두 합쳐 7일에 7회까지만 연락할 수 있습니다.
채권이 여러 건이면 채권별로 각각 7회가 적용되니, 어떤 채권으로 온 연락인지 구분해서 기록해두는 것이 중요합니다.
시간·횟수 위반 정리
| 구분 | 기준 | 근거·처벌 |
|---|---|---|
| 야간 연락·방문 | 오후 9시 ~ 다음 날 오전 8시 금지 | 채권추심법 제9조·제15조 제2항 (3년 이하 징역 또는 3천만 원 이하 벌금) |
| 반복 연락 | 정당한 사유 없는 잦은 반복 금지 | 채권추심법 제9조·제15조 제2항 |
| 금융채권 연락 총량 | 채권별 7일 7회 제한 | 개인채무자보호법 (2024.10.17 시행) |
3. 제3자에게 알리는 방식의 추심 ('망신주기')
채무자를 직접 압박하는 대신, 주변 사람에게 알리겠다고 겁을 주는 방식도 흔한 불법추심 유형입니다.
3-1. 가족·직장동료·이웃에게 채무 사실 고지
소재 파악 목적이 아니라면, 채권추심자는 가족이나 직장에 채무 사실 자체를 알려서는 안 됩니다.
"○○씨가 돈을 빌리고 안 갚아서 연락드렸다"처럼 채무 내용을 직접 언급하는 것도 여기에 해당합니다.
3-2. 결혼식장·장례식장 등에서 공개적으로 추심 의사 표시
혼인, 장례처럼 채무자가 대응하기 곤란한 상황을 이용해 공개적으로 추심 의사를 밝히는 행위는 불공정 행위로 따로 금지되어 있습니다.
3-3. 다수인이 보는 곳에서 채무 내용 공개
직장이나 동네처럼 사람이 많은 곳에서 채무 사실을 공표해 명예를 훼손하는 방식의 '망신주기식' 추심은 피해자의 처벌 의사와 상관없이 형사처벌 대상입니다.
제3자 관련 추심 위반 정리
| 행위 | 처벌 |
|---|---|
| 제3자에게 채무 사실 고지 | 3년 이하 징역 또는 3천만 원 이하 벌금 |
| 혼인·장례 등 사정 이용한 공개 추심 | 불공정 행위 (채권추심법 제12조) |
| 다수인 앞 채무 공표('망신주기') | 최대 3년 이하 징역 또는 3천만 원 이하 벌금 |
4. 거짓 정보나 강요를 이용한 추심
4-1. 거짓 사실 고지
실제와 다른 금액을 부풀리거나, 없는 절차를 있는 것처럼 말하며 겁을 주는 행위입니다.
4-2. 돈을 새로 빌려서라도 갚으라는 강요
채무자에게 다른 곳에서 대출을 받아서라도 갚으라고 압박하는 것도 금지된 행위입니다.
4-3. 변제 의무 없는 제3자에게 대신 갚으라는 요구
법률상 변제 의무가 없는 가족이나 지인에게 "대신 갚아달라"고 요구하는 행위도 마찬가지입니다.
4-4. 국가기관을 사칭하거나 오인하게 하는 표현
법원이나 검찰의 조치인 것처럼 오해하게 만드는 문구·서류를 사용하는 행위도 별도로 금지되어 있습니다.
거짓·강요형 추심 위반 정리
| 행위 | 근거 |
|---|---|
| 거짓 사실 고지 | 채권추심법 제9조 제4호 |
| 차용을 통한 변제 강요 | 채권추심법 제9조 제5호 |
| 제3자에게 대신 변제 요구 | 채권추심법 제9조 제6호 |
| 국가기관 오인 표현 사용 | 채권추심법 관련 조항 (형사처벌 대상) |
5. 개인회생·파산 절차 중이라면 더 확실하게 보호받습니다
이미 변호사를 선임했거나 법원에 신청서를 접수했다면, 일반적인 불법추심 기준보다 더 강한 보호를 받을 수 있습니다.
5-1. 채무자대리인 제도
변호사가 사건을 맡아 수임통지를 발송하면, 그 순간부터 채권자는 채무자 본인에게 직접 연락할 수 없습니다.
연락은 오직 대리인(법무법인)을 통해서만 가능합니다.
5-2. 법원의 중지명령·금지명령 이후
개인회생·파산 신청 후 법원이 중지명령이나 금지명령을 내리면, 그 이후의 추심 행위는 명령 위반이 됩니다.
특히 개인회생 절차에서 법원 명령에도 불구하고 변제를 강요하면 최대 500만 원의 과태료가 부과될 수 있습니다.
절차 진행 중 보호 정리
| 단계 | 효과 |
|---|---|
| 변호사 선임 + 수임통지 | 채권자의 본인 직접 연락 금지, 대리인에게만 연락 가능 |
| 법원의 중지명령·금지명령 | 이후 추심 강행 시 명령 위반 |
| 개인회생 인가 후 변제 강요 | 최대 500만 원 과태료 |
결론: 불법추심인지 헷갈릴 땐 이렇게 확인하세요
빚을 갚아야 하는 것과, 그 독촉 방식이 합법인지는 완전히 별개의 문제입니다.
연락이 왔을 때 아래 세 가지만 먼저 확인해보세요.
- 지금이 오후 9시~오전 8시 사이는 아닌가
- 오늘 이미 여러 번 연락받지 않았는가
- 가족·직장 등 제3자에게 채무 사실을 알리려 하지 않는가
하나라도 해당한다면, 통화 녹음이나 문자 캡처부터 남겨두시고 변호사와 상담해보시길 권합니다.
핵심 요약
① 야간·반복 연락은 불법입니다.
② 가족·직장에 알리는 방식도 불법입니다.
③ 변호사 선임 후에는 대리인에게만 연락해야 합니다.
④ 애매하면 참지 말고 기록부터 남기세요.
자주 묻는 질문
추심 전화가 하루에 몇 번까지 오면 불법인가요?
법에 정해진 절대적인 횟수는 아니지만, 정당한 사유 없이 반복적으로 연락하는 것 자체가 금지됩니다. 금융감독원 지침상으로는 하루 2회를 초과하는 연락·방문을 기준으로 보는 경우가 많습니다. 금융회사가 보유한 개인금융채권이라면 개인채무자보호법에 따라 채권별로 7일에 7회까지만 연락할 수 있습니다.
새벽에 전화가 오면 무조건 불법인가요?
오후 9시부터 다음 날 오전 8시 사이의 연락·방문은 정당한 사유가 없는 한 원칙적으로 금지됩니다. 다만 채무자가 먼저 그 시간에 연락해달라고 요청한 경우처럼 정당한 사유가 있다면 예외가 될 수 있습니다.
가족이나 회사에 제 빚을 이야기해도 되나요?
안 됩니다. 채권추심자는 채무자의 소재나 연락처를 확인하려는 목적이 아니라면, 가족·직장동료·이웃 등 제3자에게 채무 사실 자체를 알려서는 안 됩니다. 이를 어기면 3년 이하의 징역 또는 3천만 원 이하의 벌금에 처해질 수 있습니다.
변호사를 선임하면 추심 전화가 정말 멈추나요?
네. 변호사가 사건을 수임하고 수임통지를 보내면, 그 시점부터 채권자는 채무자 본인에게 직접 연락할 수 없고 오직 대리인을 통해서만 연락해야 합니다. 이후에도 본인에게 직접 연락한다면 그 자체로 문제 삼을 수 있습니다.
불법추심을 당했을 때 어떻게 대응해야 하나요?
통화 녹음, 문자·메신저 캡처, 방문 일시 기록 등 증거부터 남겨두시는 것이 가장 중요합니다. 이후 금융감독원이나 경찰에 신고할 수 있고, 정신적 피해가 크다면 손해배상 청구도 가능합니다. 개인회생·파산을 함께 진행 중이라면 변호사를 통해 대응하는 것이 가장 효과적입니다.
참고 자료
- 국가법령정보센터, 「채권의 공정한 추심에 관한 법률」 제9조(폭행·협박 등의 금지)·제12조(불공정한 행위의 금지)
- 국가법령정보센터, 「채권의 공정한 추심에 관한 법률」 제15조(벌칙)
- 국가법령정보센터, 「개인금융채권의 관리 및 개인금융채무자의 보호에 관한 법률」(개인채무자보호법)
- 법무부, 채권추심법 개정('망신주기식' 추심 처벌 강화) 보도자료
- 금융감독원, 불법 채권추심 대응요령 안내
개인회생 · 파산을 고민할때 알아야 할 필독서
회생 파산을 고민하며 어디에서 상담하고 신청해야 할지 고민을 하는 중이라면 기필코 필독하셔야 합니다.
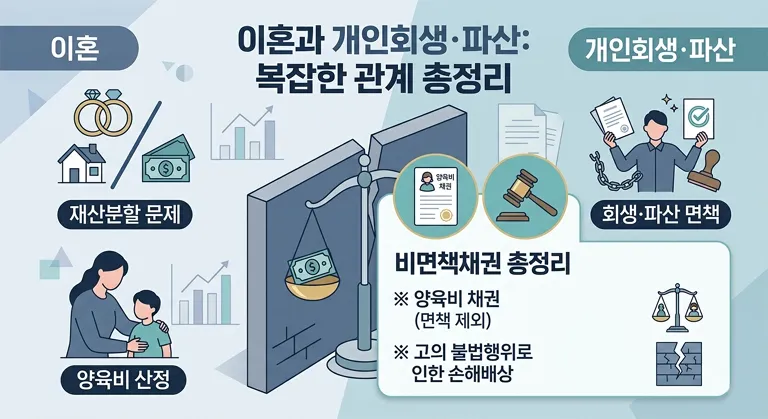
이혼과 개인회생·파산 재산분할, 양육비 비면책채권 총정리
이혼 시 나눈 재산도 회생할 때 빼앗길까? 재산분할과 채무 탕감의 상관관계를 명확히 짚어드립니다.
난 무엇으로 신청해야 할까? 개인회생 · 파산 자가진단
일정한 소득이 있다면? 재산은 지키고 빚은 최대 95%까지 탕감받는 개인회생 조건을 확인하세요.