배우자의 개인회생과 별도로 진행한 개인회생, 1억 3천만 원 채무 중 약 63% 감면
배우자도 개인회생을 진행하던 상황에서 생활비와 자녀 양육을 위해 발생한 약 1억 3천만 원의 채무에 대해 개인회생을 진행한 사례입니다. 최종 변제금은 약 5천만 원으로 확정되었습니다.
사실관계
의뢰인은 결혼 후 자녀를 양육하면서 직장을 그만두게 되었고, 이후 배우자의 소득으로 가정의 생활비와 자녀 양육비를 부담하고 있었습니다.
그러나 배우자의 월급만으로 생활비와 두 자녀의 양육비를 모두 충당하기 어려운 상황이 계속되었고, 양가 부모에게 경제적인 도움을 받기도 어려웠습니다.
결국 부족한 생활비와 자녀 양육비를 충당하기 위해 대출을 이용하게 되었고, 경제적인 어려움이 계속되면서 채무도 점차 증가하게 되었습니다.
의뢰인은 더 이상 증가한 채무를 감당하기 어려운 상황에서 개인회생을 신청하게 되었습니다.
이 사건에서 확인된 주요 사항
의뢰인의 배우자 역시 경제적인 어려움으로 의뢰인보다 먼저 개인회생을 신청하여 개시결정을 받은 상태였습니다.
따라서 이 사건에서는 배우자가 이미 개인회생 절차를 진행하고 있다는 사실과 함께, 의뢰인의 채무가 어떤 경위로 발생하게 되었는지를 구체적으로 확인할 필요가 있었습니다.
의뢰인의 채무는 생활비와 자녀 양육을 위해 발생한 것이었고, 채무를 변제하기 위해 경제활동을 계속해 온 사정 등이 함께 확인되었습니다.
이러한 사실관계를 바탕으로 배우자의 개인회생 진행 상황과 가정의 경제적 상황, 자녀 양육에 따른 생활비 부담 및 채무 발생 경위 등을 소명하였습니다.
진행 결과
의뢰인의 총 채무액은 약 1억 3천만 원이었습니다.
개인회생 절차를 진행한 결과 최종 변제금은 약 5천만 원으로 확정되었습니다.
총 채무액을 기준으로 보면 약 63%에 해당하는 금액이 감면된 사례입니다.
개인회생은 채무액만으로 변제금이 정해지는 것이 아니라 소득과 생활비, 부양관계 등 여러 사정을 고려하여 변제계획을 수립하게 됩니다. 이 사건에서도 의뢰인의 가정 상황과 채무 발생 경위 등을 종합하여 변제계획을 진행하였습니다.
이 사례에서 볼 수 있는 실무적인 부분
배우자가 이미 개인회생 절차를 진행하고 있다고 해서 다른 배우자의 개인회생 신청이 곧바로 제한되는 것은 아닙니다.
다만 부부가 함께 생활하는 경우에는 배우자의 소득과 재산, 가정의 생활비 및 부양관계 등 경제적 상황을 함께 확인할 필요가 있습니다.
또한 개인회생에서는 현재의 채무액뿐만 아니라 채무가 어떤 경위로 발생했는지도 중요한 사실관계가 될 수 있습니다.
이 사건은 생활비와 자녀 양육을 위해 발생한 채무라는 점, 배우자 역시 개인회생 절차를 진행하고 있었다는 점 등을 확인하고 이를 절차에서 소명한 사례입니다.
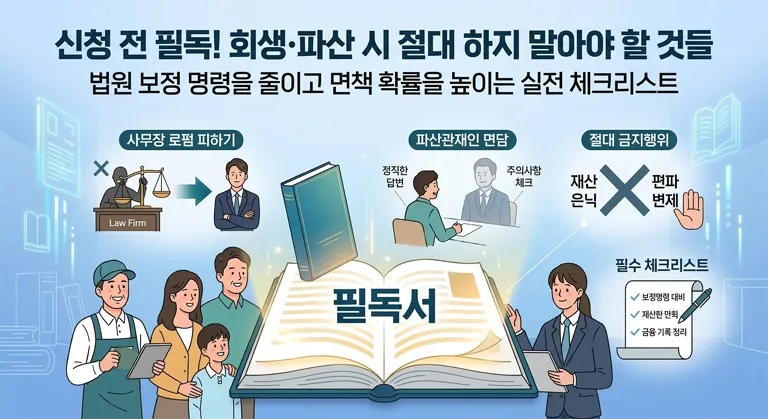
개인회생 · 파산을 고민할때 알아야 할 필독서
회생 파산을 고민하며 어디에서 상담하고 신청해야 할지 고민을 하는 중이라면 기필코 필독하셔야 합니다.
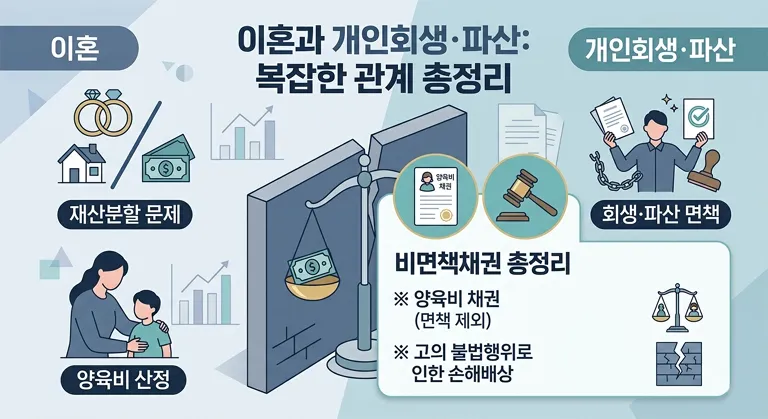
이혼과 개인회생·파산 재산분할, 양육비 비면책채권 총정리
이혼 시 나눈 재산도 회생할 때 빼앗길까? 재산분할과 채무 탕감의 상관관계를 명확히 짚어드립니다.
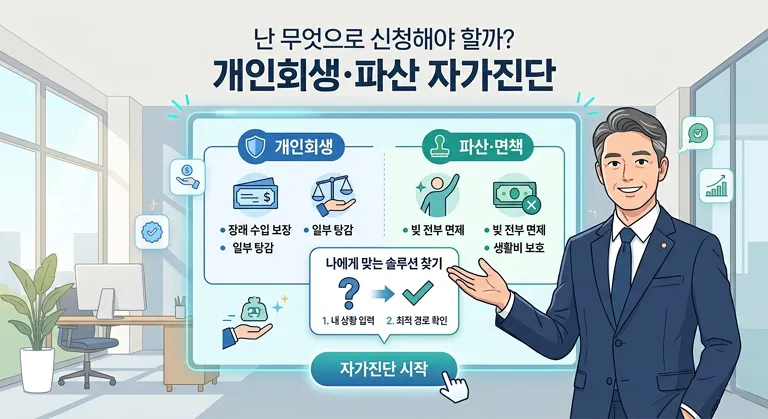
난 무엇으로 신청해야 할까? 개인회생 · 파산 자가진단
일정한 소득이 있다면? 재산은 지키고 빚은 최대 95%까지 탕감받는 개인회생 조건을 확인하세요.